Quiénes pueden revisar el beneficio
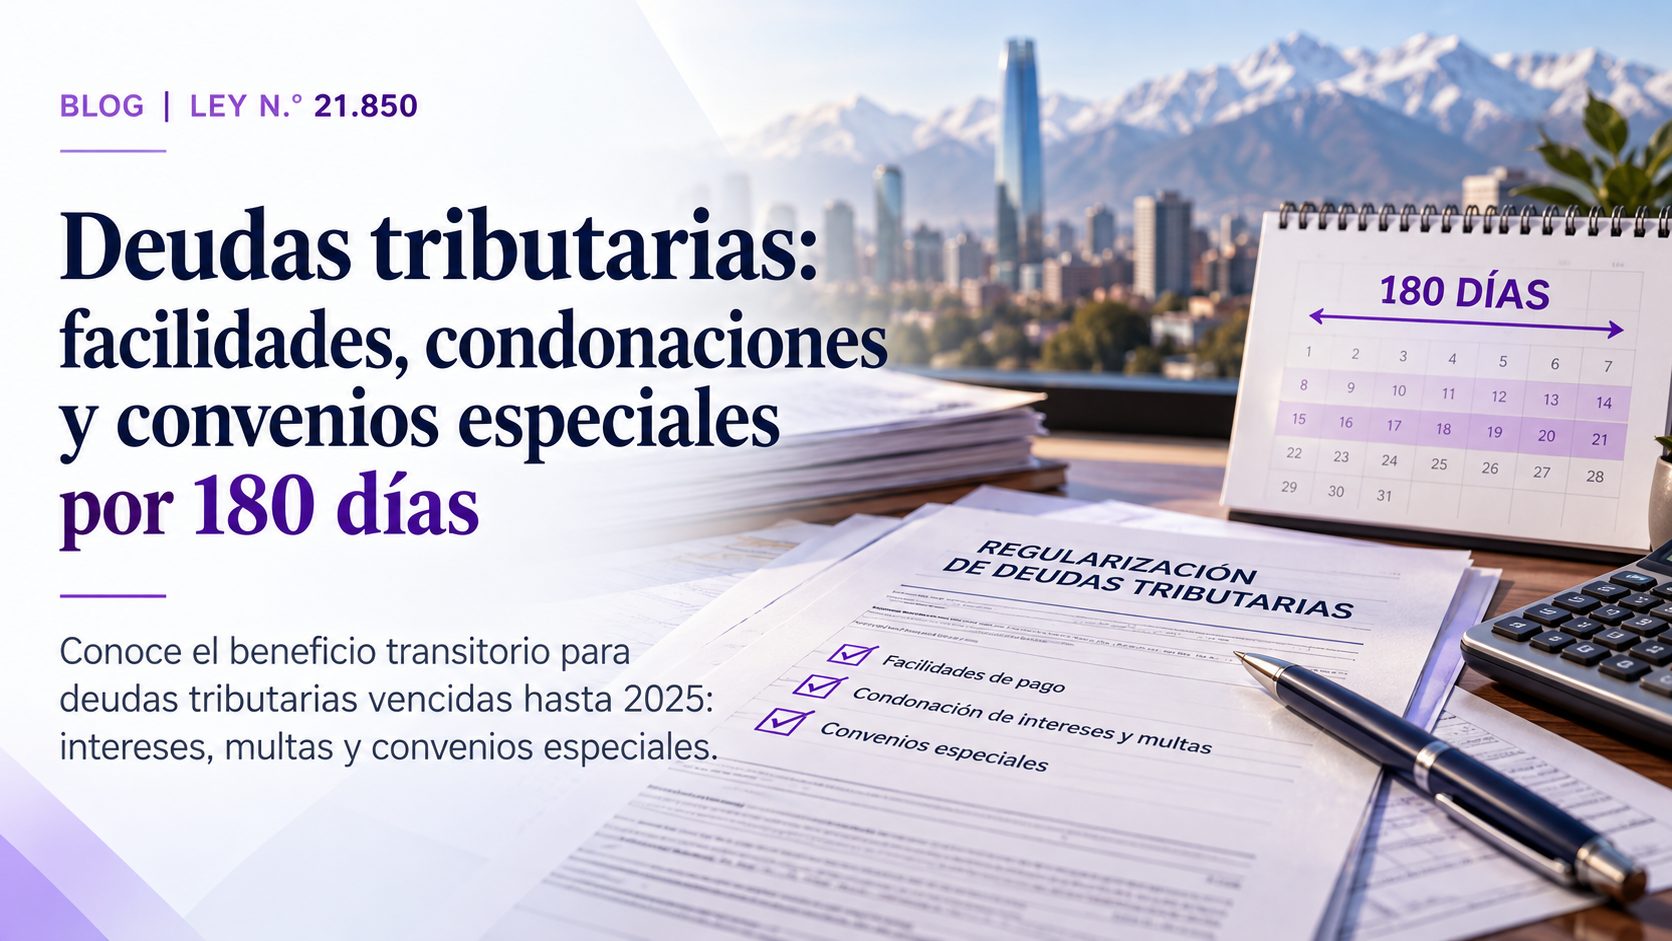
La Ley 21.850 faculta por 180 días a Tesorería para otorgar facilidades especiales a personas naturales y micro, pequeñas y medianas empresas que mantengan determinadas obligaciones sometidas a cobranza tributaria, vencidas hasta el 31 de diciembre de 2025. El beneficio no implica condonación del capital ni cubre sin más cualquier deuda más reciente. Se debe validar el tipo de obligación y la clasificación del contribuyente.
Pago al contado frente a convenio
Para pago al contado, Tesorería puede condonar hasta 100% de intereses y hasta 80% de multas. Para convenios de pago, la autorización puede alcanzar hasta 95% de intereses y 75% de multas, con pie de al menos 10% del capital de la deuda original. Los convenios pueden pactarse hasta en 48 cuotas mensuales. Las cifras son límites máximos autorizados, no derechos automáticos a obtener cada porcentaje.
Qué ocurre si se incumple un convenio
La mantención de las condonaciones depende del cumplimiento integro y oportuno de las cuotas. Un incumplimiento puede dejar sin efecto el convenio y revocar descuentos previamente otorgados, con restablecimiento de recargos en los términos de la ley. Por ello, un convenio debe construirse con un flujo de caja realista y no solo con el menor pie disponible.
Ejemplo de evaluación
Una empresa con capital adeudado de $12 millones, más intereses y multas, no debería comparar únicamente la condonación nominal. Necesita estimar el pago inicial, las cuotas, la disponibilidad de caja y el costo de eventual incumplimiento. El mejor resultado puede ser pago al contado, convenio o la no adhesión inmediata, según monto y situación del contribuyente.
Qué revisar antes de solicitar
Obtenga su estado de deuda actualizado, identifique folios y vencimientos, distinga capital de reajustes, intereses y multas, y verifique si existen convenios anteriores. SYP Auditores puede ayudar a conciliar la deuda, preparar un presupuesto de pago y evaluar los escenarios habilitados por Tesorería. La solicitud concreta debe ajustarse a los canales e instrucciones vigentes del organismo.
Preguntas frecuentes
¿Se condona el impuesto originalmente adeudado? No. Los porcentajes extraordinarios se refieren a intereses y multas, no a una eliminación general del capital.
¿Una empresa grande puede acceder al mismo beneficio? La facultad transitoria descrita esta orientada a personas naturales y MiPymes definidas legalmente; debe revisarse su clasificación.
Asesoría SYP Auditores
En SYP Auditores te ayudamos a revisar los antecedentes, identificar beneficios realmente aplicables y cuantificar escenarios antes de tomar decisiones. Solicita una evaluación tributaria.
Base legal: Artículo segundo transitorio
Fuentes: https://www.bcn.cl/leychile/navegar?idNorma=1229250
https://www.bcn.cl/leychile/navegar?idNorma=1229250
Contenido informativo actualizado al 21 de octubre de 2026. La aplicación concreta depende de la ley, la situación del contribuyente y las resoluciones, circulares y reglamentos vigentes del SII, Tesorería u otros organismos. El texto no reemplaza una evaluación tributaria individual.
Los comentarios están cerrados