Una rebaja gradual, no inmediata para todos
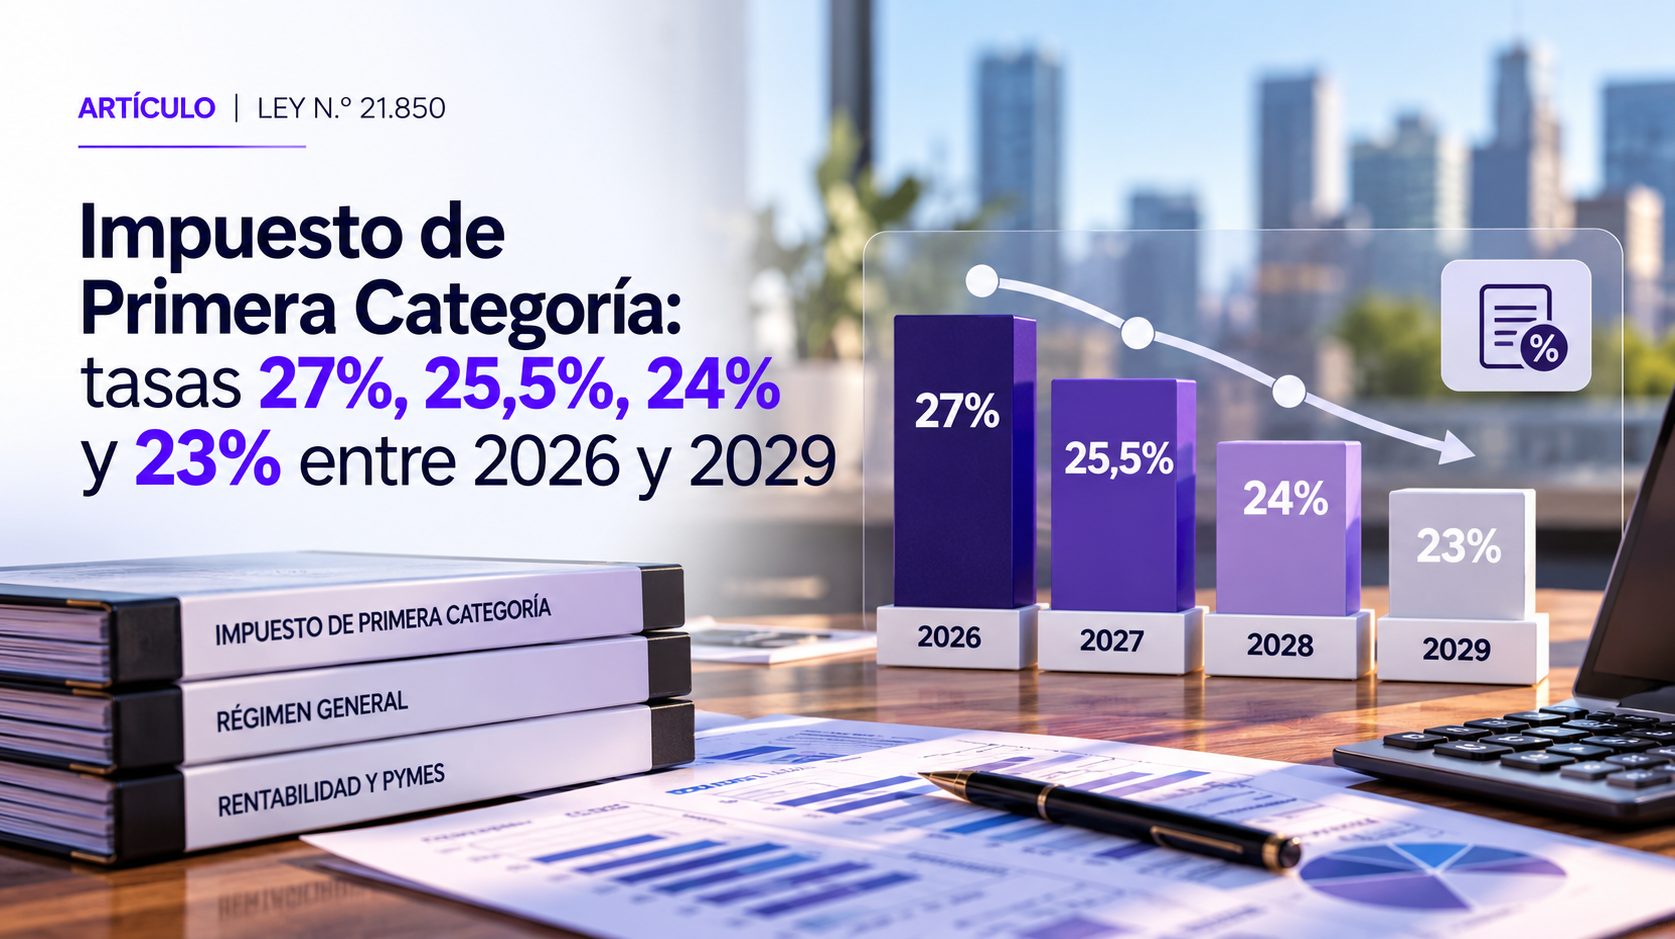
La Ley 21.850 reduce la tasa general del Impuesto de Primera Categoría en el régimen general o parcialmente integrado. La evolucion prevista para el año comercial 2026 es 27%; para 2027, 25,5%; para 2028, 24%; y desde 2029, 23%. Estos porcentajes se reflejan en las declaraciones anuales presentadas al año siguiente, por lo que es importante distinguir año comercial de año tributario.
Año comercial y año tributario no son lo mismo
Una utilidad generada durante el año comercial 2027 se informa, en general, en la Operación Renta del año tributario 2028. Por ello, la nueva tasa del 25,5% aparece vinculada al AT 2028 en las orientaciones del SII. La tasa de 24% corresponde al AT 2029 y la de 23% al AT 2030. Confundir estas fechas puede llevar a proyectar impuestos o PPM con la tasa incorrecta.
Ejemplo de impacto corporativo
En una empresa del régimen general con una base imponible hipotetica de $100 millones, una tasa de 27% implicaría $27 millones de IDPC y una tasa de 23%, $23 millones, una diferencia nominal de $4 millones. Es un ejemplo sin considerar cambios en base imponible, PPM, créditos, impuestos finales ni flujos de distribución. El ahorro económico consolidado para empresa y socios requiere una simulación separada.
Cuidado con el régimen Pro Pyme
La reducción del régimen general no debe aplicarse automaticamente a todas las empresas. El SII precisa que se mantienen reglas transitorias especiales para contribuyentes Pro Pyme, vinculadas a la Ley 21.755, y modificaciones particulares de PPM. El primer control consiste en confirmar si la sociedad tributa en artículo 14 A, 14 D u otro régimen aplicable.
PPM y presupuesto tributario
La rebaja también tiene reglas transitorias de ajuste de pagos provisionales mensuales. Revisar solo la tasa anual y omitir el flujo de PPM puede provocar diferencias en tesorería. SYP Auditores puede preparar una proyección por ejercicio, revisar registros y coordinar el efecto con politicas de retiros, distribuciones y caja disponible.
Preguntas frecuentes
¿La tasa de 23% aplica desde la Operación Renta 2027? No. La tasa general de 23% corresponde a utilidades del año comercial 2029, reflejadas en AT 2030.
¿Aplica la misma tasa a todas las Pro Pyme? No. Debe revisarse la legislación particular del régimen y sus transitorios.
Asesoría SYP Auditores
En SYP Auditores te ayudamos a revisar los antecedentes, identificar beneficios realmente aplicables y cuantificar escenarios antes de tomar decisiones. Solicita una evaluación tributaria.
Base legal: Artículo 8 número 3 y artículos sexto y séptimo transitorios
Fuentes: https://www.bcn.cl/leychile/navegar?idNorma=1229250
https://www.sii.cl/destacados/ley_reconstruccion/medidas_tributarias/primera_categoria/
Contenido informativo actualizado al 21 de octubre de 2026. La aplicación concreta depende de la ley, la situación del contribuyente y las resoluciones, circulares y reglamentos vigentes del SII, Tesorería u otros organismos. El texto no reemplaza una evaluación tributaria individual.
Los comentarios están cerrados