Que permite la nueva ley
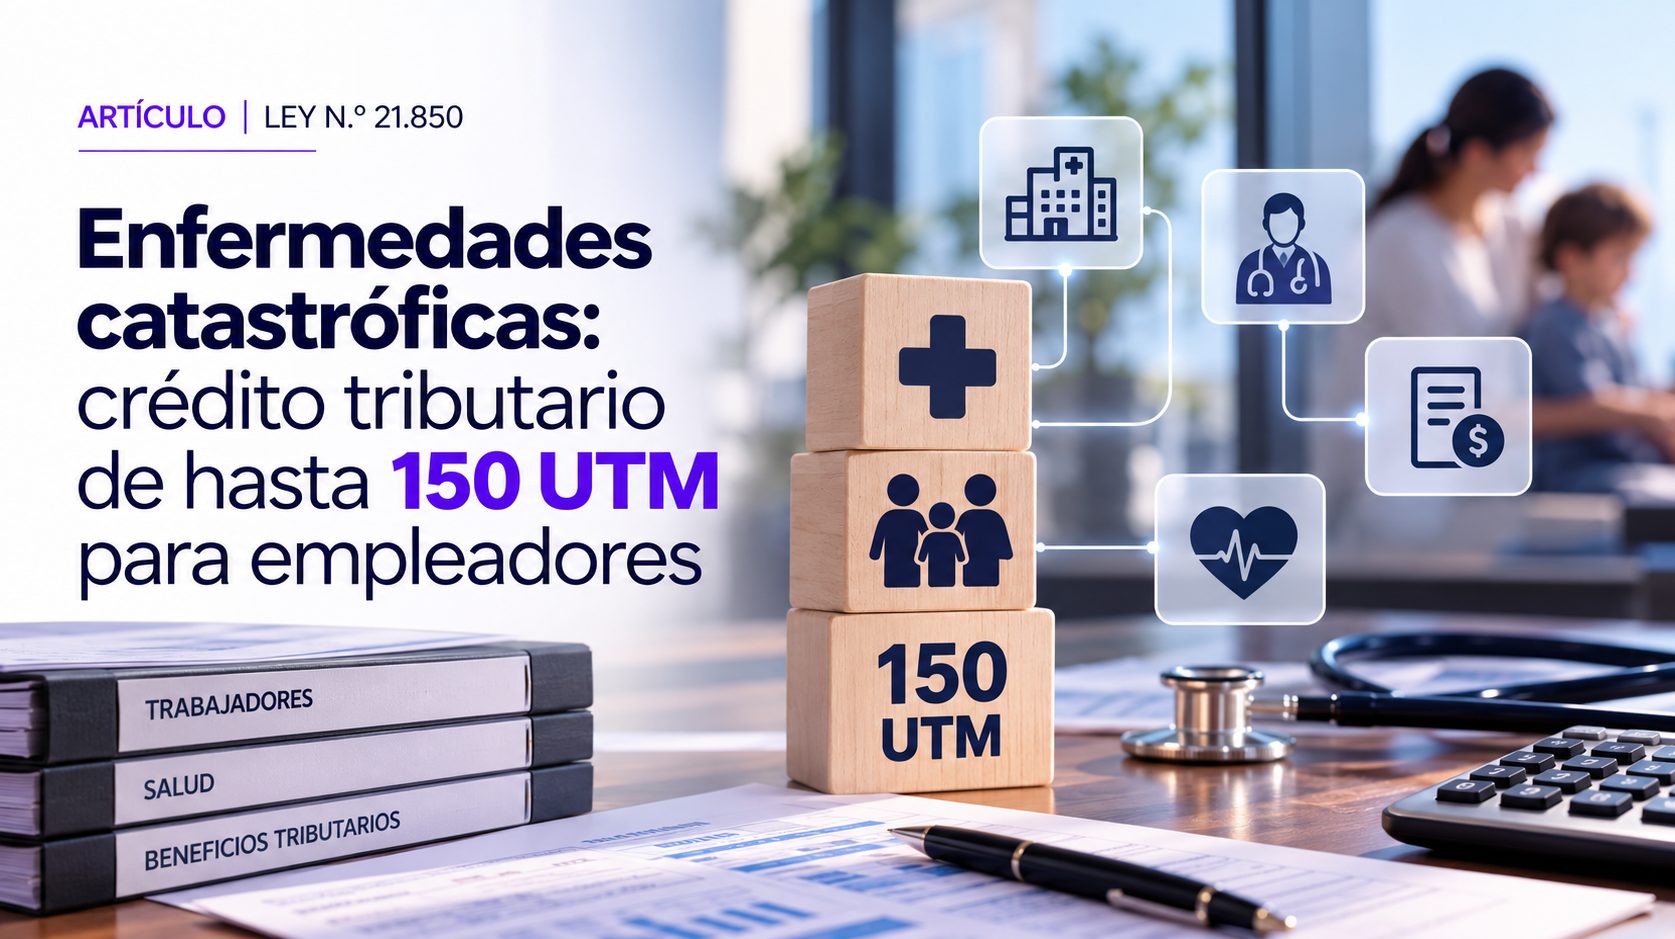
Desde 2027, determinados contribuyentes de los regímenes del artículo 14 A y 14 D número 3 pueden acceder a un crédito contra el Impuesto de Primera Categoría cuando financien pagos elegibles por tratamientos de enfermedades catastróficas de trabajadores dependientes o familiares expresamente contemplados. La medida combina apoyo a la salud con un mecanismo tributario para empleadores, sujeto a controles estrictos.
A quienes puede beneficiar
La ley incluye al trabajador y, bajo condiciones, a su cónyuge, conviviente civil o hijos de la edad indicada en el texto. Se exige que el trabajador cuente con al menos dos años continuos de antiguedad laboral y cotizaciones previsionales al día. La norma también establece exclusiones para ciertos beneficiarios relacionados con los propietarios de la empresa. Cada caso debe revisarse antes del desembolso.
Tope acumulado, no beneficio anual automático
El crédito puede alcanzar un saldo total de 150 UTM por trabajador durante toda la relación laboral, no 150 UTM repetidas por ejercicio. El empleador debe pagar directamente a prestadores acreditados, y el monto elegible corresponde al tratamiento que cumpla las definiciones legales. Si el crédito excede el impuesto a pagar, la regla permite ciertas imputaciones futuras, pero no una devolución inmediata en efectivo.
Lo que falta definir administrativamente
Las enfermedades, diagnosticos y tratamientos cubiertos deben ser definidos por decreto de los ministerios competentes. Este es un motivo para no prometer el beneficio a un trabajador por el solo hecho de tener un diagnóstico grave. La elegibilidad final exige contrastar la condicion médica cubierta, los pagos y la documentacion correspondiente.
Cómo planificar su implementacion
Las empresas interesadas deberían coordinar remuneraciones, recursos humanos, tesorería y tributación: revisar antiguedad, cotizaciones, prestadores, comprobantes y restricciones de personas relacionadas. SYP Auditores puede ayudar a definir un control contable y evaluar la imputación del eventual crédito en renta.
Preguntas frecuentes
¿Son 150 UTM por cada año de tratamiento? No. Es un saldo total por trabajador para la relación laboral, sujeto a las condiciones de la ley.
¿Basta con pagar cualquier clinica? No. Se exige pago directo a prestadores acreditados y otras condiciones.
Asesoría SYP Auditores
En SYP Auditores te ayudamos a revisar los antecedentes, identificar beneficios realmente aplicables y cuantificar escenarios antes de tomar decisiones. Solicita una evaluación tributaria.
Base legal: Artículo 7, nuevo artículo 33 quater de la LIR
Fuentes: https://www.bcn.cl/leychile/navegar?idNorma=1229250
https://www.sii.cl/destacados/ley_reconstruccion/
Contenido informativo actualizado al 21 de octubre de 2026. La aplicación concreta depende de la ley, la situación del contribuyente y las resoluciones, circulares y reglamentos vigentes del SII, Tesorería u otros organismos. El texto no reemplaza una evaluación tributaria individual.
Los comentarios están cerrados