Por qué importa la restitución
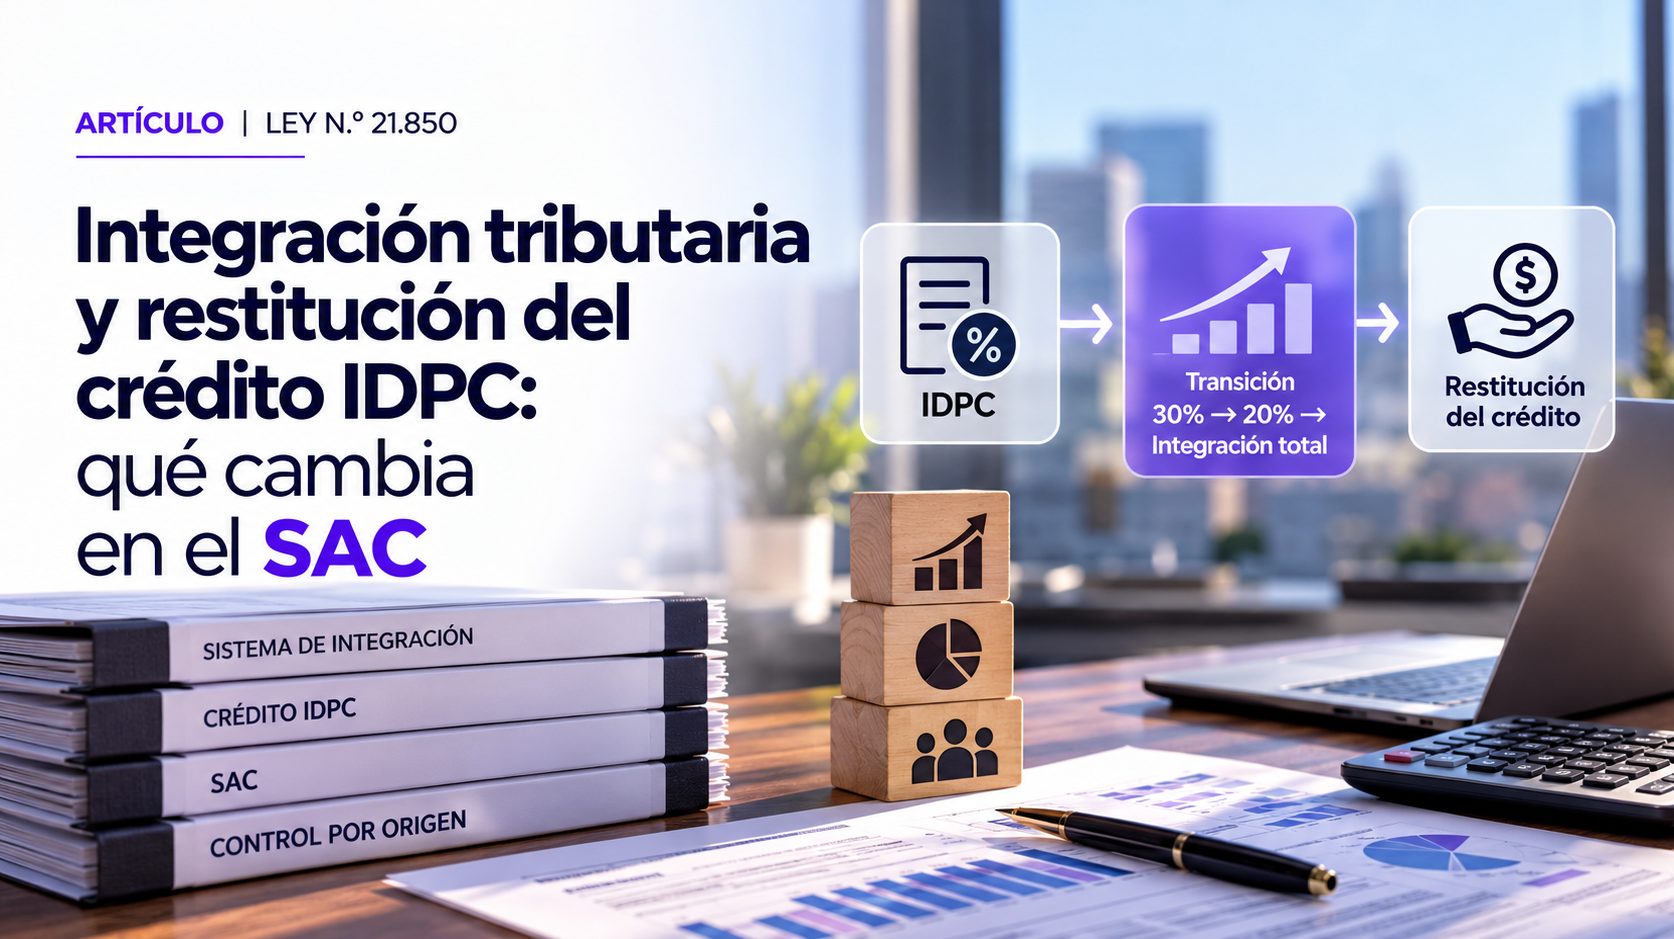
En el sistema parcialmente integrado, los propietarios de empresas pueden usar el Impuesto de Primera Categoría pagado por la sociedad como crédito al determinar sus impuestos finales, con una obligación de restitución parcial. La Ley 21.850 elimina gradualmente dicha restitución para los créditos y rentas alcanzados por la reforma. El cambio puede modificar la carga combinada entre empresa y socio.
Una transición en tres etapas
Conforme al calendario informado por el SII, en AT 2028 la restitución es del 30% para las rentas y créditos que corresponden a ese período; en AT 2029 baja al 20%; y desde AT 2030 llega al 0%, con integración total bajo las condiciones previstas. Describir la reforma como eliminación inmediata de la restitución puede inducir a error, especialmente en empresas que acumulan utilidades y créditos de años anteriores.
El SAC histórico sigue siendo importante
Los créditos acumulados hasta el 31 de diciembre de 2026 mantienen sus reglas de origen y tratamiento hasta agotarse, conforme al artículo quinto transitorio. Por ello, el registro SAC debe distinguir créditos anteriores y posteriores a los cambios. Un reparto futuro de utilidades puede involucrar montos sujetos a reglas distintas, de acuerdo con los controles y el orden de imputación que resulte aplicable.
Ejemplo de lectura de tasas
Un crédito de IDPC hipotetico de $10 millones al que corresponda restitución de 30% supone, en una lectura simplificada, un efecto de $3 millones de restitución. Si estuviera sujeto a restitución de 20%, el efecto sería $2 millones. La comparación solo ilustra la diferencia porcentual: no considera impuestos finales, antiguedad del crédito, orden de imputación ni saldos históricos.
Que debería revisar una empresa
Antes de proponer dividendos, retiros o cambios societarios, conviene auditar SAC, RAI, REX, saldos anteriores y origen de créditos, además de proyectar la tributación de cada propietario. SYP Auditores puede ayudar a reconstruir registros y elaborar escenarios de distribución documentados.
Preguntas frecuentes
¿Se elimina inmediatamente la restitución de todo el SAC? No. Hay transicion y reglas especiales para créditos históricos.
¿La integración se aplica igual a toda sociedad? No. Depende del régimen y del origen de los créditos, entre otros factores.
Asesoría SYP Auditores
En SYP Auditores te ayudamos a revisar los antecedentes, identificar beneficios realmente aplicables y cuantificar escenarios antes de tomar decisiones. Solicita una evaluación tributaria.
Base legal: Artículo 9 y artículo quinto transitorio
Fuentes: https://www.bcn.cl/leychile/navegar?idNorma=1229250
https://www.sii.cl/destacados/ley_reconstruccion/medidas_tributarias/sistema_tributario/
Contenido informativo actualizado al 21 de octubre de 2026. La aplicación concreta depende de la ley, la situación del contribuyente y las resoluciones, circulares y reglamentos vigentes del SII, Tesorería u otros organismos. El texto no reemplaza una evaluación tributaria individual.
Los comentarios están cerrados