Qué cambia desde enero de 2027
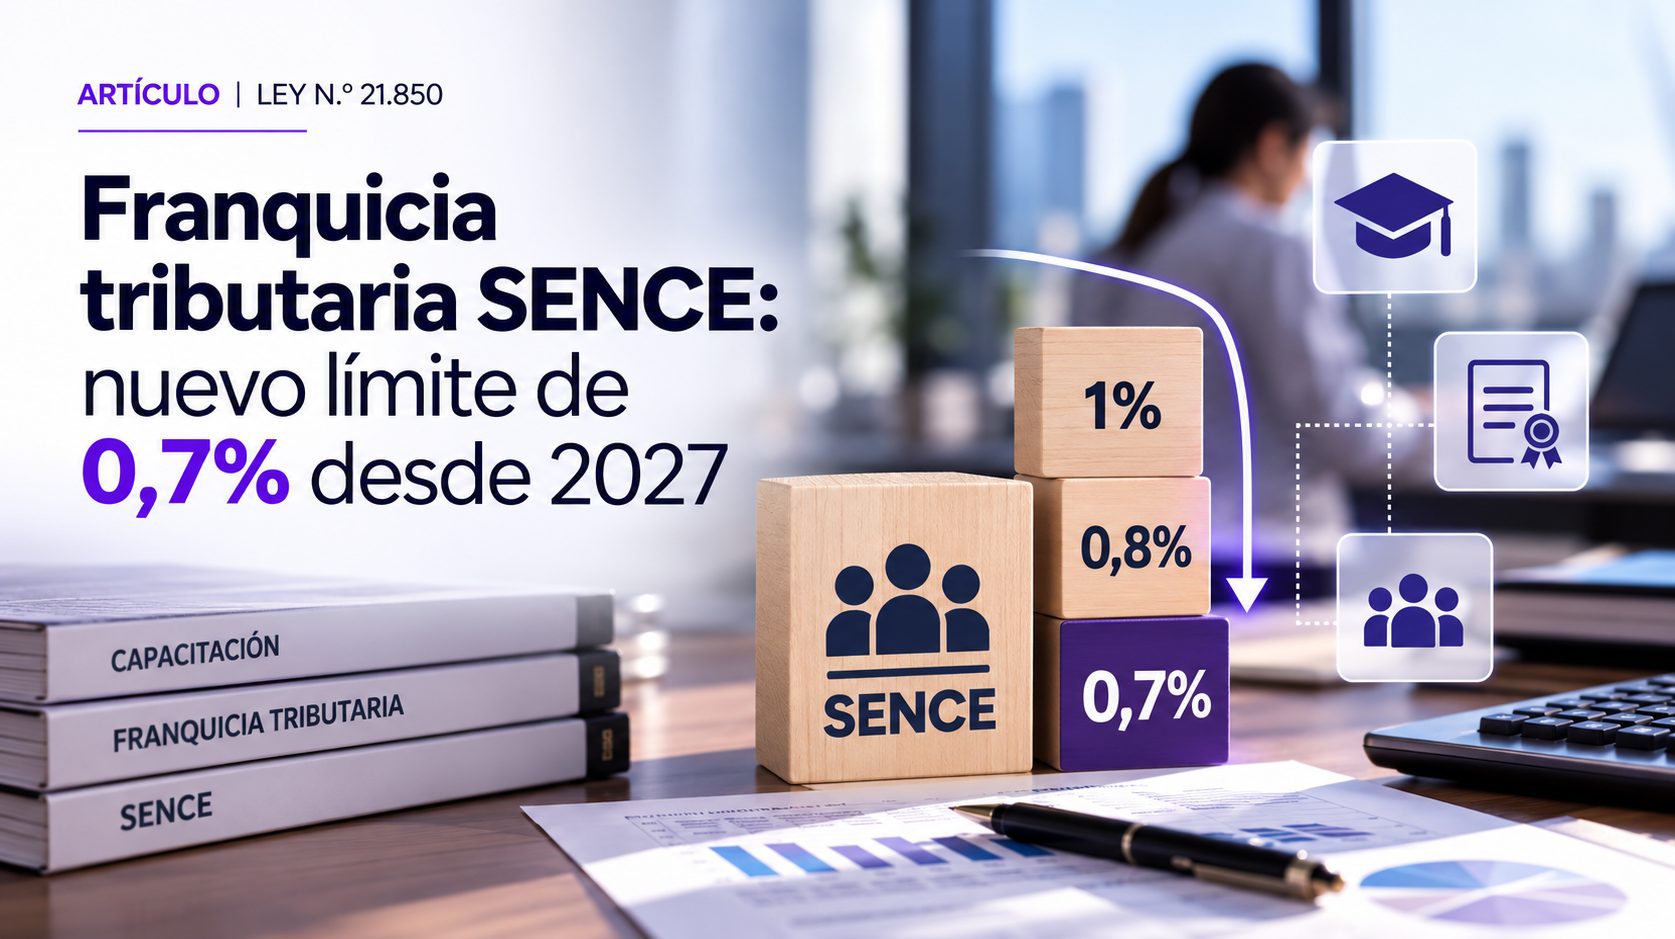
La Ley 21.850 introduce modificaciones al sistema de franquicia tributaria de capacitación SENCE. Entre ellas, reduce el límite general del 1% al 0,7% de las remuneraciones imponibles relevantes para su cálculo. La medida no elimina la franquicia, pero si cambia el presupuesto tributario que una empresa puede considerar al planificar cursos y actividades de formación.
Porcentajes vinculados a remuneración
La normativa también introduce porcentajes máximos de financiamiento según el tramo de remuneración imponible mensual del trabajador capacitado: hasta 80% cuando corresponde al tramo de hasta 25 UTM; hasta 50% en el siguiente tramo sobre 25 y hasta 50 UTM; y hasta 15% en el tramo superior a 50 UTM, de acuerdo con los requisitos legales. Los detalles operativos deben revisarse con la reglamentación e instrucciones pertinentes.
Ejemplo para dimensionar el cambio
Si una empresa mantiene una masa de remuneraciones imponibles relevante de $300 millones para un ejercicio, un límite teorico de 1% equivaldría a $3 millones y uno de 0,7% a $2,1 millones. La diferencia nominal sería de $900.000, pero la franquicia efectiva depende de cursos, trabajadores, tramos, acreditación y otras condiciones. No es un crédito automático por el solo pago de sueldos.
Revisar contratos y presupuesto de capacitación
Las empresas que comprometen programas de capacitación anuales deberían actualizar el presupuesto, identificar acciones con mayor impacto y verificar la elegibilidad de los cursos y organismos ejecutores. La diferencia que no financie la franquicia debe quedar considerada como costo empresarial, respetando las prohibiciones de trasladarla al trabajador.
Rol de remuneraciones y contabilidad
Conviene coordinar datos de remuneraciones imponibles, registro de asistentes, gastos acreditados, imputación tributaria y eventuales remanentes. SYP Auditores puede apoyar el análisis del efecto en renta y la consistencia entre registros laborales, capacitación y contabilidad.
Preguntas frecuentes
¿La franquicia SENCE desaparece? No. Se mantiene, pero cambia el límite porcentual y otras reglas desde 2027.
¿La empresa puede recuperar siempre el 80% del curso? No. Depende del tramo, límites, requisitos y elegibilidad de cada actividad.
Asesoría SYP Auditores
En SYP Auditores te ayudamos a revisar los antecedentes, identificar beneficios realmente aplicables y cuantificar escenarios antes de tomar decisiones. Solicita una evaluación tributaria.
Base legal: Artículo 29
Fuentes: https://www.bcn.cl/leychile/navegar?idNorma=1229250
https://www.sii.cl/destacados/ley_reconstruccion/medidas_tributarias/credito_sence/
Contenido informativo actualizado al 21 de octubre de 2026. La aplicación concreta depende de la ley, la situación del contribuyente y las resoluciones, circulares y reglamentos vigentes del SII, Tesorería u otros organismos. El texto no reemplaza una evaluación tributaria individual.
Los comentarios están cerrados