Asesoría estratégica
Confianza que respalda decisiones
Confianza que respalda decisiones
La Ley 21.850, publicada el 17 de octubre de 2026, combina modificaciones permanentes de impuestos con incentivos temporales para determinadas operaciones. Por eso conviene separar los cambios que afectaran futuras declaraciones de renta de los beneficios que exigen presentar una solicitud, ejercer una opción o formalizar un acto dentro de un plazo acotado. No todas las medidas son accesibles al mismo tipo de contribuyente.
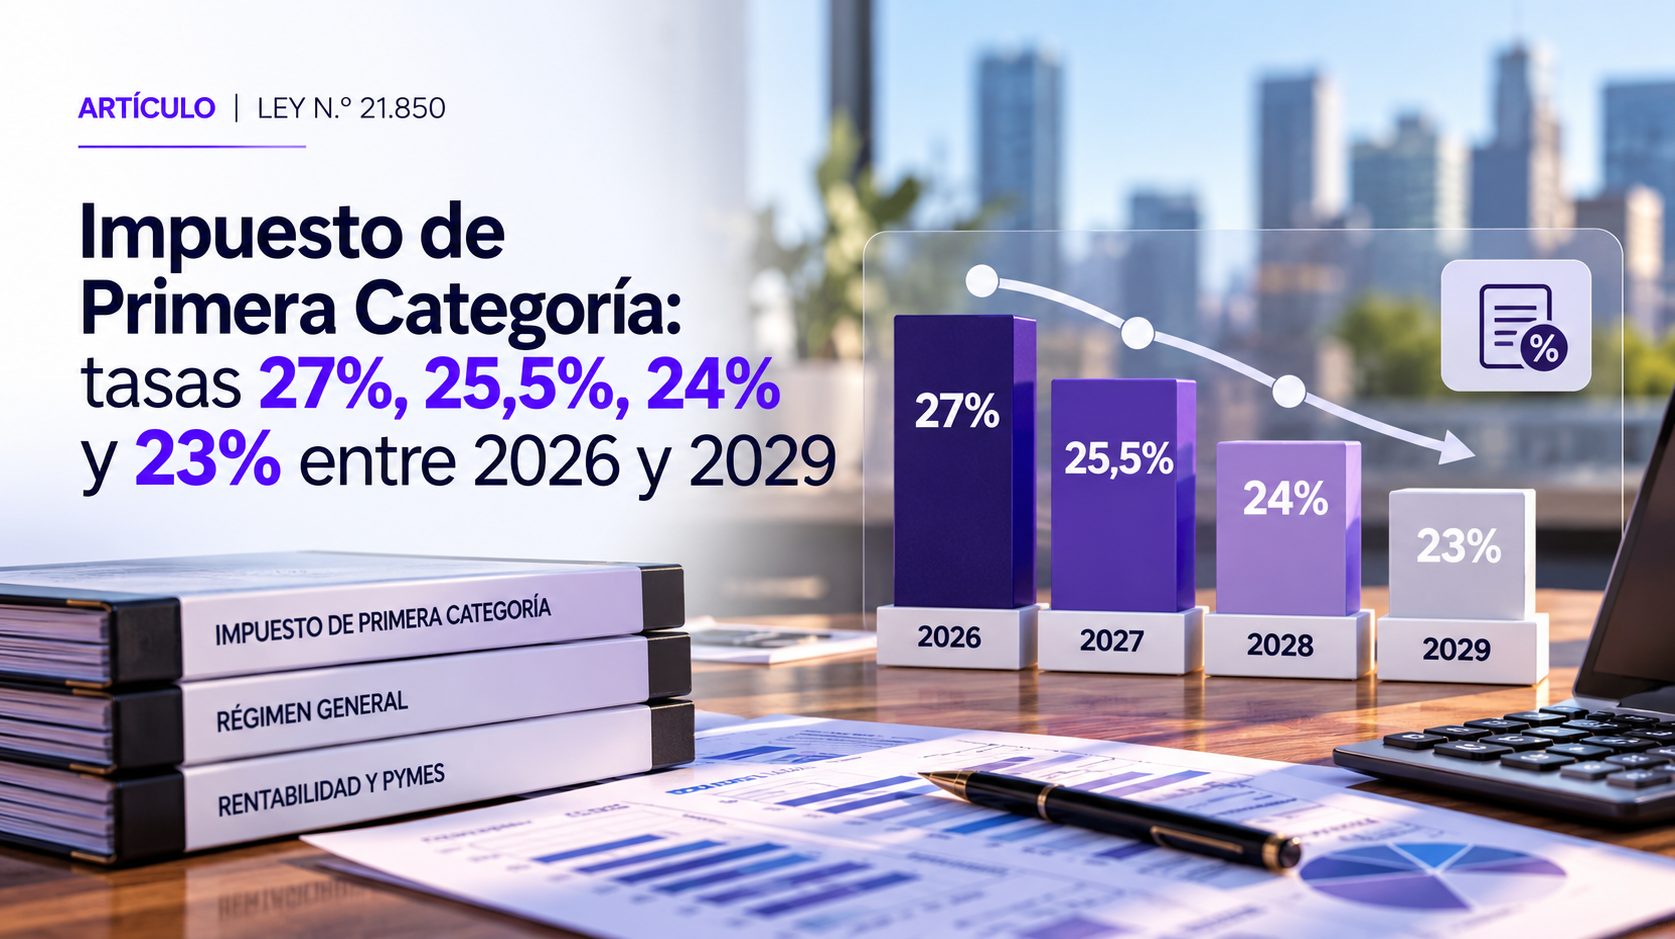
Entre las medidas más relevantes estan la rebaja gradual de la tasa general del Impuesto de Primera Categoría para el régimen correspondiente, la reducción progresiva de la restitución de créditos y un nuevo tratamiento para el mayor valor que cumpla las condiciones del artículo 107 de la Ley sobre Impuesto a la Renta. También se modifican la franquicia de capacitación SENCE y ciertas reglas aplicables a la actividad inmobiliaria.
La ley contempla un impuesto sustitutivo del 10% para determinados saldos históricos FUR, STUT y retiros en exceso; una rebaja extraordinaria del 50% del impuesto a ciertas donaciones; reglas de regularización de bienes y rentas del exterior; y facilidades extraordinarias para deudas tributarias. Además, introduce una exención de IVA bajo requisitos para determinadas primeras ventas de viviendas nuevas.
El IUSIF comienza con la publicación de la ley, con una ventana de ocho meses. La vigencia general es el 1 de noviembre de 2026, pero las reglas de donaciones y viviendas nuevas comienzan en diciembre de 2026, y otras medidas importantes en enero de 2027. La integración total y la tasa general de 23% se completan gradualmente hacia 2029, reflejandose en el año tributario 2030.
Conviene levantar un diagnóstico por contribuyente: régimen tributario; registro de utilidades y créditos; situación patrimonial de socios; propiedades y contratos inmobiliarios; deudas en Tesorería y municipios; operaciones financieras; y proyectos de inversión. El objetivo no es solicitar todos los beneficios, sino identificar los que realmente correspondan y cuantificar sus costos, riesgos y potenciales ahorros. SYP Auditores puede apoyar ese análisis con respaldo documental y escenarios comparados.
¿La ley reduce automaticamente mis impuestos? No. Algunas disposiciones operan por régimen y ejercicio; otras son opcionales y exigen requisitos, declaraciones o plazos.
¿Se pueden aplicar todos los beneficios juntos? Depende de las reglas de cada medida y de la situación tributaria del contribuyente; no existe una aplicación general automática.
En SYP Auditores te ayudamos a revisar los antecedentes, identificar beneficios realmente aplicables y cuantificar escenarios antes de tomar decisiones. Solicita una evaluación tributaria.
Base legal: Ley 21.850, artículos 3, 7 a 10, 26, 29 y transitorios
Fuentes: https://www.bcn.cl/leychile/navegar?idNorma=1229250
https://www.sii.cl/destacados/ley_reconstruccion/
Contenido informativo actualizado al 21 de octubre de 2026. La aplicación concreta depende de la ley, la situación del contribuyente y las resoluciones, circulares y reglamentos vigentes del SII, Tesorería u otros organismos. El texto no reemplaza una evaluación tributaria individual.
Los comentarios están cerrados